رُوجعت المصادر في 27 أكتوبر 2026. المزرعة والدجاج وكل المبالغ هنا مثال تعليمي، وليست نصيحة مالية ولا توقعًا.
أعطى أبٌ كلًّا من أبنائه الثلاثة 100 دولار ليبدأ مزرعة دجاج. كل دجاجة تكسب 10 دولارات في الشهر. اشترى الابن الأول خمس دجاجات فصار يكسب 50 دولارًا في الشهر. واستأجر الثاني عشرين دجاجة بخمسة دولارات للواحدة فصافي ربحه 100 دولار شهريًا. أما الثالث فاقترض 900 دولار واشترى خمسين دجاجة، فصار يكسب 500 دولار في الشهر.
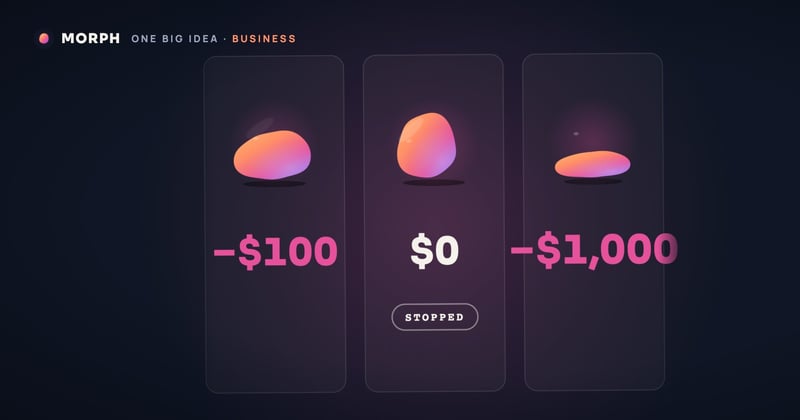
لبعض الوقت بدا الابن الثالث وكأنه الوحيد الذي يفهم المال. ثم جاء مرضٌ قضى على كل القطعان. خسر الابن الأول المئة دولار. وتوقف الثاني ببساطة عن الاستئجار. أما الثالث فخسر دجاجًا بقيمة 1,000 دولار، وبقي مدينًا للبنك بـ900 دولار.
لم يكن أحد في القصة كسولًا أو أحمق. راهنوا جميعًا الرهان نفسه على الدجاج نفسه. الذي اختلف هو مقدار الرهان الذي تم بمال غيرهم، وما بقي عليهم حين خسر الرهان.
ماذا تفعل الرافعة المالية فعلًا
الرافعة المالية تعني استخدام مال مقترض للتحكم في أكثر مما تستطيع بمالك وحدك. وهي لا تغيّر جودة الاستثمار نفسه. الدجاجة تكسب 10 دولارات في الشهر سواء اشتُريت من المدخرات أو بقرض. ما تغيّره الرافعة هو حجم نتيجتك مقارنةً بالمال الذي وضعته.
تحكّم الابن الثالث في دجاج بقيمة 1,000 دولار بمئة دولار فقط من ماله. أي عشرة أضعاف ماله. كل دولار تربحه المزرعة أو تخسره كان يقع على 100 دولار فقط من رأس ماله. ربحٌ بنسبة 10% في المزرعة يضاعف ماله. وخسارة بنسبة 10% تمحوه. أما خسارة 100%، أي المرض، فأخذت المئة دولار وتركت دين الـ900 كما هو.
هذا الجزء الأخير هو ما ينساه الناس. حين تُمحى المزرعة يختفي الدجاج، لكن القرض لا يختفي. الدين يحتفظ بحجمه مهما حدث للشيء الذي اشتراه.
مثال حسابي: نتيجة المزرعة تُطبَّق على الإجمالي، والدين يبقى ثابتًا. يتجاهل الفائدة والرسوم.
ترتيب الأحداث أهم من المتوسط
الرافعة رهانٌ على التوقيت بقدر ما هي رهان على العائد. لو جاء المرض بعد عام من الأشهر التي يكسب فيها 500 دولار، لسدّد الابن الثالث البنك وبقي متقدمًا كثيرًا على أخويه. ولو جاء في الشهر الأول، لانهار قبل أن تأخذ المزرعة فرصتها.
لهذا تضلّل المتوسطات. عبارة "الدجاجة تكسب 10 دولارات شهريًا في المتوسط" لا تقول شيئًا عن أيّ الأشهر سيكون السيئ. على المقترض أن ينجو من كل شهر، لا من الشهر المتوسط فقط، لأن الأقساط تُستحق بالترتيب.
نموذج توضيحي للقصة: الدخل الشهري كما في الفيديو، ويضيع القطيع عند الصدمة. العلف والعمل مستبعدان، والفائدة كما هو موضح فقط.
يتجاهل النموذج التفاعلي أعلاه العلف والعمل وفائدة القرض. وإضافتها تجعل وضع المزرعة المموّلة بالدين أسوأ لا أفضل، فالفائدة تكلفة لا يدفعها الابنان الأول والثاني أبدًا.
لماذا خرج الابن الثاني سالمًا
الابن الثاني هو الدرس الهادئ في القصة. هو أيضًا تحكّم في دجاج أكثر مما تشتريه مئة دولار، عشرين دجاجة بدل عشر، لكنه فعل ذلك بالاستئجار شهرًا بشهر. وحين جاء المرض توقف عن دفع الإيجار وانصرف. كانت مخاطرته محدودة بالإيجار الذي دفعه مسبقًا.
الفرق بينه وبين الابن الثالث ليس في الطموح، بل في نوع الالتزام. القرض يقول: "أنت مدين بهذا مهما حدث". أما الإيجار، أو العقد القصير، أو الفترة التجريبية، أو المورّد الذي يسترد البضاعة غير المباعة، فتقول: "تدفع ما دام الأمر ينجح". حين تعتمد خطةٌ على دخل قد يتوقف، تكون الالتزامات التي يمكنك الانسحاب منها ثمينة جدًا، حتى لو كلّفت قليلًا أكثر في الأيام الجيدة.
الرافعة في الحياة الواقعية
يلتقي معظم الناس بالرافعة عبر رهن عقاري أو قرض سيارة أو قرض تجاري أو خط ائتمان. ويلتقي بها المستثمرون عبر حسابات الهامش، حيث يقرضهم الوسيط مالًا لشراء أسهم أكثر. ويقول دليل المستثمرين التابع لهيئة الأوراق المالية والبورصات الأمريكية بوضوح: مع الهامش يمكن أن تخسر أكثر مما أودعت، ويمكن للوسيط أن يبيع أسهمك دون أن يسألك إن انخفضت قيمتها كثيرًا. [1]
توجد قواعد لأن الخطر معروف جيدًا. في الولايات المتحدة، يسمح "النظام T" الصادر عن الاحتياطي الفيدرالي عمومًا للمستثمر بأن يقترض نصف ثمن الأسهم التي يشتريها بالهامش على الأكثر، [2] وتشترط قواعد هيئة FINRA أن يحتفظ الحساب بحد أدنى من حقوق المستثمر نفسه، 25% على الأقل لمعظم الأسهم، وإلا واجه نداء هامش. [3] هذه الحدود موجودة لأن الرافعة تحوّل تقلبات الأسعار العادية إلى بيع إجباري.
ويُظهر السكن النمط نفسه على نطاق أوسع. في كتاب بيت الدين يرى عاطف ميان وأمير صوفي أنه حين انخفضت أسعار المنازل الأمريكية في 2007–2009، أصابت الخسائر بأشد قوة الأسرَ التي اقترضت أكثر بضمان منازلها، لأن انخفاض السعر خرج مباشرة من حصتها الصغيرة في المنزل، وأن ذلك عمّق الركود. [4] المنزل لم يكن يهتم بمن يملكه. الدين هو الذي حدّد من خرج خاسرًا كل شيء.
ثلاثة أسئلة سريعة في حساب الرافعة، بمثال 10 إلى 1 نفسه في القصة.
متى يكون الاقتراض للنمو منطقيًا
لا يعني هذا كله أن الدين سيئ. معظم البيوت ومعظم الشركات وكثير مما نسميه تقدمًا بُني بمال مقترض. الرافعة أداة تجعل النتائج الجيدة أكبر، ولهذا بالضبط تجعل النتائج السيئة أكبر أيضًا.
السؤال المفيد ليس "هل سيؤتي هذا ثماره في المتوسط؟" بل "هل أستطيع السداد إن توقف الدخل؟" إن كان الجواب نعم، لأن لديك مدخرات أو دخلًا آخر أو تأمينًا أو طريقًا للخروج من الالتزام، فقد تكون الرافعة رهانًا معقولًا. وإن كان الجواب لا، فأنت لا تقترض لتنمو، بل تراهن على أن الشهر السيئ لن يأتي أبدًا.
أداة للتفكير، وليست نصيحة مالية. لا تعرف وضعك الكامل.
السؤال الذي يستحق أن تحتفظ به
كان للأبناء الثلاثة الدجاج نفسه والحظ نفسه والأب نفسه. واحد احتفظ بمزرعة صغيرة آمنة. وواحد استأجر واستطاع الانسحاب. وواحد اقترض ولم يستطع. قبل أن تقترض لتنمو، تخيّل المرض يأتي الشهر القادم، وقرّر أيّ الأبناء تفضّل أن تكون.
المصادر
[1] U.S. Securities and Exchange Commission, Investor.gov, "Investor Bulletin: Understanding Margin Accounts". يوضح أن الهامش يضخّم الخسائر كما يضخّم الأرباح، وأن المستثمر قد يخسر أكثر مما أودع، وأن الشركات قد تبيع الأوراق المالية دون إشعار.
[2] Board of Governors of the Federal Reserve System, Regulation T (12 CFR Part 220). يحدد متطلب الهامش الأولي، وهو عمومًا 50% للأسهم.
[3] FINRA Rule 4210, Margin Requirements. يحدد الحد الأدنى لهامش الصيانة، وهو عمومًا 25% من القيمة السوقية للأوراق المالية المملوكة، ويمكن للشركات أن تطلب أكثر.
[4] Atif Mian & Amir Sufi, House of Debt (University of Chicago Press, 2014). حجة مبنية على بيانات الأسر والمقاطعات الأمريكية بأن الأسر المثقلة بالديون تحمّلت أكبر الخسائر في انهيار السكن 2007–2009، وهي تفسير واحد من عدة تفسيرات لذلك الركود.
رسالة واحدة مع كل مقال جديد، فيها أبحاث وقرارات منتج وما تبلغنا به الفرق.